

Mijn huishoudboek Pro
OneTwoApps
- 4,8
- 32.00 beoordelingen
- 50.00K
- Downloads
- Free
- Prijs
Screenshots
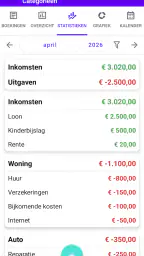
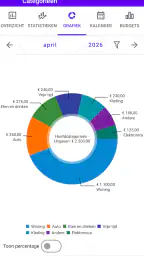
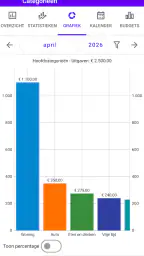
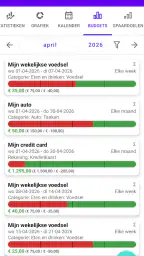
Mijn huishoudboek Pro Voor- en nadelen
Voordelen
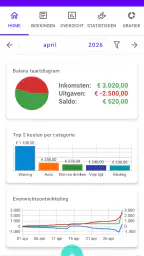
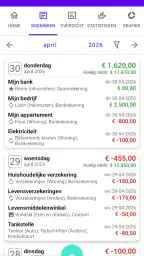
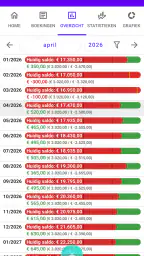
- Duidelijk overzicht van inkomsten, uitgaven en actuele saldi.
- Ondersteunt budgetteren per categorie voor meer financiële controle.
- Eenmalige aankoop zonder maandelijkse abonnementskosten.
- Handig voor huishoudens die financiën lokaal willen bijhouden.
- Geschikt voor gebruikers die geen online bankkoppeling nodig hebben.
Nadelen
- Gegevens moeten meestal handmatig worden ingevoerd, wat tijd kost.
- Minder geschikt voor automatische synchronisatie met meerdere bankrekeningen.
- De interface kan voor nieuwe gebruikers aanvankelijk wat ouderwets aanvoelen.
- Beperkte samenwerkingsfuncties voor huishoudens met meerdere gebruikers.
- Niet alle geavanceerde rapportages zijn even uitgebreid als bij moderne budgetapps.
 Analyse door All-app
Wie zijn geld graag zelf in de hand houdt, merkt al snel dat een eenvoudige notitie-app niet genoeg is. Je wilt inkomsten en uitgaven op een vaste manier vastleggen, terugkijken waar je geld blijft en tegelijk niet het gevoel krijgen dat je financiële gegevens onnodig rondzwerven. Mijn huishoudboek Pro richt zich precies op dat dagelijkse huishoudboekje. Ik zie het als een praktische financiële app voor mensen die overzicht willen zonder meteen in ingewikkelde boekhoudsoftware te belanden.
De app komt van OneTwoApps en valt in de categorie financiën. Ze is gratis te installeren en heeft een PEGI 3-classificatie, waardoor de instap laag blijft voor vrijwel iedere gebruiker. Met een gemiddelde waardering van 4,8 uit ruim tweeduizend beoordelingen is de eerste indruk duidelijk positief. Toch zegt zo’n score niet automatisch dat de app voor iedereen geschikt is. Bij een huishoudboekje hangt veel af van je eigen werkwijze: wil je handmatig en bewust registreren, of verwacht je automatische koppelingen en uitgebreide analyses?
Een rustig begin voor dagelijks financieel overzicht
Mijn eerste advies is om niet meteen alle oude uitgaven te willen invoeren. Een huishoudboekje werkt alleen als het weinig weerstand oproept. Begin liever met de vaste lasten en de aankopen die je vanaf vandaag doet. Zo ontdek je snel of de manier van registreren bij je past, zonder dat de app direct als een extra administratieklus voelt.
De belofte van een compleet overzicht met aandacht voor privacy spreekt mij aan, vooral omdat financiële apps vaak vragen oproepen over wat er met je gegevens gebeurt. Hier ligt de nadruk op zelf bijhouden en bewust kijken naar je geld. Dat is een ander uitgangspunt dan bij apps die vooral afhankelijk zijn van bankkoppelingen. Je moet er meer zelf voor doen, maar je houdt ook beter zicht op elke ingevoerde post.
Dat maakt de app geschikt voor iemand die aan het einde van de maand niet alleen wil weten hoeveel er nog op de rekening staat, maar ook waarom het saldo lager uitvalt dan verwacht. Een losse betaling lijkt onbelangrijk; een reeks kleine aankopen kan samen echter een flink bedrag vormen. Door die uitgaven consequent vast te leggen, ontstaat er een bruikbaar patroon in plaats van een vaag gevoel.
Wat je tijdens normaal gebruik mag verwachten
Bij dit soort apps verwacht ik vooral een vlotte overgang tussen openen, invoeren en controleren. Een huishoudboekje hoeft geen zware visuele omgeving te laden. De belangrijkste waarde zit in de snelheid waarmee je een bedrag kunt vastleggen en daarna verder kunt met je dag. Als je voor elke kleine aankoop door meerdere schermen moet, houd je het waarschijnlijk niet lang vol.
De huidige versie is 2.14.4 en werkt vanaf Android 6.0. Dat is relevant voor gebruikers met een ouder toestel. Je hebt dus niet automatisch een recente telefoon nodig om met de app te beginnen. Tegelijk betekent ondersteuning voor een ouder besturingssysteem niet dat elk toestel dezelfde ervaring biedt. Een moderne telefoon zal waarschijnlijk soepeler aanvoelen wanneer je veel gegevens bewaart of snel tussen onderdelen wisselt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ik zou de app daarom niet beoordelen alsof het een uitgebreide desktopoplossing is. De kracht zit juist in korte momenten: een betaling meteen registreren, later je maand bekijken en een gewoonte opbouwen. Voor die aanpak is een lichte huishoudboek-app logischer dan een uitgebreid financieel pakket vol functies die je maar zelden gebruikt.
Een realistisch scenario: boodschappen, vaste lasten en kleine lekken
Stel dat je op zaterdag boodschappen doet, onderweg koffie haalt en later nog een kleine online aankoop betaalt. Geen van die bedragen voelt op zichzelf bijzonder. In de praktijk verdwijnen dit soort posten echter gemakkelijk uit je geheugen. Door ze dezelfde dag in je huishoudboekje te zetten, kun je aan het einde van de week terugkijken zonder je bankafschrift regel voor regel te reconstrueren.
De echte winst zit niet alleen in het opslaan van bedragen, maar in het moment waarop je ze invoert. Wie wacht tot het einde van de maand, loopt tegen vergeten betalingen en onnauwkeurige herinneringen aan. Mijn praktische tip is daarom om een vast kort moment te kiezen, bijvoorbeeld na het thuiskomen of voordat je gaat slapen. Dat vraagt discipline, maar het maakt de app veel waardevoller dan wanneer je haar alleen opent als er financiële stress is.
Voor gezinnen kan dezelfde werkwijze helpen om gezamenlijke uitgaven bespreekbaar te maken. Je kunt dan niet alleen zeggen dat de boodschappen duurder lijken, maar samen kijken welke soorten uitgaven terugkomen. Voor iemand die alleen woont, werkt het juist goed als persoonlijk controlepunt. In beide situaties blijft de app vooral een hulpmiddel voor bewustwording; ze neemt de financiële keuzes niet van je over.
Waar de app sterker is dan een gewoon notitieboekje
Een notitie-app is snel en flexibel, maar losse regels worden al gauw onoverzichtelijk. Een huishoudboekje is nuttiger wanneer je terugkerende patronen wilt herkennen. De financiële context maakt het waarschijnlijker dat je bedragen op een vaste manier verwerkt in plaats van ze als willekeurige tekst te bewaren.
Daar staat tegenover dat een spreadsheet meer vrijheid biedt. Wie zelf kolommen, formules en grafieken wil bouwen, kan met een spreadsheet verder komen. Dat kost echter meer insteltijd en vraagt meer onderhoud. Mijn huishoudboek Pro past beter bij iemand die geen eigen financieel systeem wil ontwerpen, maar wel meer structuur zoekt dan een lijstje in de notities.
Ook ten opzichte van bankapps ligt het verschil duidelijk. Een bankapp toont doorgaans vooral transacties rond één rekening of financiële instelling. Een huishoudboekje kan juist dienen als persoonlijk overzicht waarin je zelf bepaalt wat je wilt volgen. De ruil is eenvoudig: minder automatisering betekent meer handmatig werk, maar ook een bewuster contact met je uitgaven.
Wat gebeurt er bij intensiever gebruik?
De lichte dagelijkse invoer is een ander gebruiksmoment dan een grote opruimsessie. Wanneer je maanden aan financiële gegevens tegelijk wilt verwerken, wordt niet alleen de snelheid van de app belangrijk, maar ook je eigen nauwkeurigheid. Een klein foutje bij het invoeren kan later een verkeerd beeld geven, vooral als je probeert terug te rekenen waarom een maand afwijkt.
Mijn advies is om grotere opruimacties op te delen. Werk eerst één periode af, controleer daarna of het totaal logisch aanvoelt en ga pas vervolgens verder. Dat is niet spectaculair, maar wel een betere manier om fouten te voorkomen dan alles in één lange sessie te willen doen. Het maakt de ervaring bovendien minder zwaar op een ouder toestel.
Bij veelvuldig openen en snel registreren telt vooral de praktische stabiliteit. Een app die je onderweg gebruikt, moet niet aanvoelen als een project. Ik zou daarom vooraf voor jezelf bepalen welke gegevens je echt nodig hebt. Als je ieder detail wilt vastleggen, kan de administratie zwaarder worden dan de besparing die je ermee probeert te bereiken.
Privacy als praktische keuze, niet alleen als slogan
De privacygerichte insteek is een van de interessantste redenen om deze app te overwegen. Bij financiële informatie wil ik zelf kunnen bepalen wat ik invoer en wanneer. Dat kan prettiger voelen dan een systeem waarbij je meteen allerlei rekeningen moet verbinden. Voor gebruikers die voorzichtig omgaan met gevoelige gegevens is dat een belangrijk verschil.
Privacy vraagt wel om een realistische houding. Geen enkele app maakt goed financieel beheer automatisch veilig of foutloos. Je moet zorgvuldig omgaan met je toestel en met de informatie die je zelf vastlegt. Het voordeel van een handmatige aanpak is vooral dat je niet meer gegevens deelt dan nodig is voor jouw eigen administratie.
Deze werkwijze heeft nog een onverwacht voordeel: je wordt gedwongen om na te denken over wat een uitgave voor jou betekent. Een automatische transactiefeed is handig, maar kan ervoor zorgen dat je vooral achteraf kijkt. Handmatig registreren vertraagt het proces een beetje, maar kan juist helpen om impulsaankopen eerder op te merken.
Betrouwbaarheid in een gewoonte die maanden moet meegaan
Bij een financiële app is betrouwbaarheid meer dan niet vastlopen. Je wilt erop kunnen vertrouwen dat je administratie op een later moment nog bruikbaar is en dat je niet door een onduidelijke workflow afhaakt. Daarom zou ik de app eerst enkele weken gebruiken voor een beperkt overzicht voordat ik er mijn volledige financiële routine aan toevertrouw.
Een goede test is eenvoudig: registreer vaste lasten, dagelijkse uitgaven en een paar onregelmatige betalingen. Kijk daarna of je zonder zoeken begrijpt wat je hebt ingevoerd. Als je na een week nog weet waar een bedrag voor stond, werkt jouw gekozen aanpak. Als je voortdurend moet gokken of corrigeren, ligt het probleem mogelijk niet bij de snelheid maar bij de manier waarop je de administratie hebt ingericht.
Ook herstel na een onderbreking hoort bij betrouwbaarheid. Iedereen vergeet wel eens een paar dagen iets in te voeren. De beste aanpak is dan niet om de hele app te laten vallen, maar om je bankafschrift of bonnetjes erbij te pakken en de achterstand rustig weg te werken. Houd de correcties beperkt en noteer alleen wat je redelijk kunt reconstrueren. Een ongeveer compleet overzicht dat je volhoudt is nuttiger dan een perfect systeem dat je na een week opgeeft.
Voor wie Android 6.0 nog relevant is
De ondersteuning vanaf Android 6.0 maakt de app toegankelijk voor gebruikers met een ouder Android-toestel. Dat kan aantrekkelijk zijn wanneer je geen reden ziet om je telefoon te vervangen alleen voor een huishoudboekje. Toch moet je bij een ouder apparaat rekening houden met minder vrije opslag, oudere systeemonderdelen en mogelijk een minder soepele bediening wanneer veel apps tegelijk actief zijn.
Voor een eenvoudige financiële administratie hoeft dat geen probleem te zijn. De app vraagt in dit gebruiksscenario geen zware grafische prestaties. Je zult vooral merken dat de ervaring afhankelijk is van hoe snel jouw toestel schermen opent en invoer verwerkt. Een recente telefoon is daarom niet noodzakelijk, maar kan wel prettiger zijn als je vaak wisselt tussen je bankapp, bonnetjes en je huishoudboekje.
Ik zou de app overslaan als je telefoon regelmatig problemen heeft met algemene stabiliteit of als je financiële administratie uitsluitend op een iPhone moet werken. Deze versie-informatie wijst op Android-ondersteuning; wie een ander platform gebruikt, moet eerst controleren of de app daar in de praktijk beschikbaar is. Voor Android-gebruikers met een ouder toestel is de lage systeemeis juist een pluspunt.
Gratis starten en de rol van betalingen
De app is gratis, waardoor je zonder aankoopdrempel kunt ontdekken of handmatig budgetteren bij je past. Dat is belangrijk, want de juiste financiële app is niet per se degene met de meeste mogelijkheden, maar degene die je na enkele weken nog steeds opent. Je kunt de basis dus eerst in je eigen routine testen voordat je beslist of je meer nodig hebt.
Er zijn in-app-aankopen van € 4,19 tot € 20,99 bij facturering via Google Play. Ik zou daarom niet alleen naar het laagste bedrag kijken, maar vooral naar de vraag welke extra waarde een eventuele betaalde optie voor jou heeft. Als je alleen enkele dagelijkse uitgaven wilt noteren, kan de gratis instap voldoende zijn. Wie de app als langdurig financieel hulpmiddel gebruikt, moet de kosten afzetten tegen de tijd die de administratie bespaart.
Een goede gewoonte is om eerst een volledige maand met de gratis mogelijkheden te werken. Dan weet je of je de invoer volhoudt, of je het overzicht daadwerkelijk raadpleegt en waar je tegen grenzen aanloopt. Pas daarna kun je eerlijk beoordelen of een upgrade logisch is. Zo voorkom je dat je betaalt voor functies die je uiteindelijk nauwelijks gebruikt.
Waar andere oplossingen beter kunnen passen
Mijn huishoudboek Pro is niet de beste keuze voor iedereen. Wie automatische synchronisatie met meerdere banken als absolute voorwaarde ziet, zal waarschijnlijk liever een app gebruiken die daar specifiek om draait. Wie samenwerkt met een boekhouder of zakelijke administratie voert, heeft mogelijk meer aan gespecialiseerde software met uitgebreidere rapportage en exportmogelijkheden.
Ook voor mensen die hun geld al probleemloos beheren in de bankapp zelf, kan een extra huishoudboekje overbodig zijn. Dan voeg je vooral een tweede plek toe waar je gegevens moet bijhouden. De meerwaarde ontstaat pas wanneer je een onafhankelijk overzicht wilt, meerdere soorten uitgaven naast elkaar wilt bekijken of bewuster wilt worden van kleine aankopen.
Voor beginners vind ik de app interessanter dan voor financiële hobbyisten. Beginners hebben vaak meer aan een lage drempel en een vaste routine dan aan tientallen instellingen. Ervaren gebruikers die hun budgetten tot in detail willen modelleren, kunnen de grenzen van een mobiele huishoudboek-app sneller voelen. Dat is geen tekortkoming op zichzelf; het zegt vooral iets over het doel van het product.
Mijn oordeel over snelheid, stabiliteit en dagelijks gebruik
Mijn uiteindelijke oordeel is positief voor de gebruiker die een overzichtelijk, privacybewust huishoudboekje zoekt en bereid is zelf gegevens in te voeren. De app lijkt het meest overtuigend wanneer je haar gebruikt in korte, vaste momenten. Daar komt de lage instap goed tot zijn recht: je hoeft geen ingewikkeld financieel systeem te onderhouden om te beginnen.
De belangrijkste beperking is tegelijk duidelijk: handmatig registreren vraagt volhouden. Wie betalingen vaak vergeet of uitsluitend automatische verwerking wil, zal de ervaring sneller omslachtig vinden. Bij intensief gebruik is het verstandig om gegevens in overzichtelijke stappen te verwerken, zeker op een ouder toestel. Dat is een praktische manier om de administratie beheersbaar te houden en herstel na een gemiste periode eenvoudiger te maken.
Met ruim vijftigduizend installaties heeft de app inmiddels een behoorlijke gebruikersbasis opgebouwd, terwijl de waardering van 4,8 laat zien dat veel beoordelaars de aanpak waarderen. Ik zou die cijfers zien als een aanmoediging om haar te proberen, niet als vervanging voor je eigen test. De gratis toegang maakt die keuze gemakkelijk.
Mijn huishoudboek Pro is vooral sterk als gewoonte-app voor bewust financieel overzicht. Ik raad haar aan aan Android-gebruikers die hun privacy belangrijk vinden, geen ingewikkelde boekhouding nodig hebben en liever zelf bepalen welke uitgaven ze vastleggen. Als jij vooral automatische bankkoppelingen, zakelijke rapporten of een volledig geautomatiseerd systeem zoekt, kijk dan verder. Voor een persoonlijk huishoudboekje dat rustig begint en met je dagelijkse discipline waarde krijgt, is dit een verstandige optie.
Veelgestelde vragen
Wat is Mijn huishoudboek Pro en waarvoor kan ik de app gebruiken?
Mijn huishoudboek Pro is een app voor het overzichtelijk bijhouden van je persoonlijke financiën. Je kunt inkomsten, vaste lasten en dagelijkse uitgaven registreren en deze indelen in categorieën. Tijdens het gebruik valt vooral op dat de app bedoeld is voor mensen die meer grip willen krijgen op hun budget zonder een ingewikkeld boekhoudprogramma nodig te hebben. Zo zie je sneller waar je geld naartoe gaat en welke uitgaven eventueel kunnen worden beperkt.
Is Mijn huishoudboek Pro geschikt voor gezamenlijk gebruik of meerdere budgetten?
De app kan handig zijn voor een persoonlijk huishoudboek, maar voordat je hem downloadt is het verstandig om te controleren hoe Mijn huishoudboek Pro omgaat met meerdere gebruikers, rekeningen en budgetten. Niet iedere versie ondersteunt automatisch gedeelde huishoudens of synchronisatie tussen apparaten. Voor een gezin of stel kan de app vooral nuttig zijn wanneer inkomsten en uitgaven gezamenlijk worden bijgehouden, maar controleer vooraf welke functies jouw platformversie precies aanbiedt.
Hoe veilig zijn mijn financiële gegevens in Mijn huishoudboek Pro?
Omdat je in Mijn huishoudboek Pro gevoelige informatie over inkomsten, uitgaven en financiële gewoonten kunt opslaan, is privacy een belangrijk aandachtspunt. De app is geen bankapp en vraagt normaal gesproken niet om je volledige bankinloggegevens wanneer je transacties handmatig invoert. Toch is het verstandig om het privacybeleid te lezen, een sterke apparaatvergrendeling te gebruiken en na te gaan of gegevens lokaal of via een online back-up worden opgeslagen.
Kan Mijn huishoudboek Pro automatisch transacties van mijn bank importeren?
De belangrijkste werking van een huishoudboekapp is vaak gebaseerd op het handmatig invoeren van transacties, waardoor je zelf controle houdt over categorieën en beschrijvingen. Afhankelijk van de versie en het besturingssysteem kan Mijn huishoudboek Pro mogelijk extra import- of synchronisatiefuncties aanbieden, maar dit moet je vooraf controleren in de actuele appbeschrijving. Als automatische bankkoppeling ontbreekt, kost het bijhouden wel iets meer tijd.
Is Mijn huishoudboek Pro gratis te gebruiken of zijn er kosten verbonden aan bepaalde functies?
Controleer vóór het downloaden of Mijn huishoudboek Pro volledig gratis is of werkt met een betaalde Pro-versie, een eenmalige aankoop of eventuele abonnementen. Sommige functies, zoals uitgebreide rapportages, back-ups, exportmogelijkheden of het verwijderen van advertenties, kunnen afhankelijk zijn van het gekozen pakket. Bekijk ook de voorwaarden voor in-app aankopen en controleer of een proefperiode automatisch overgaat in een betaald abonnement.


